

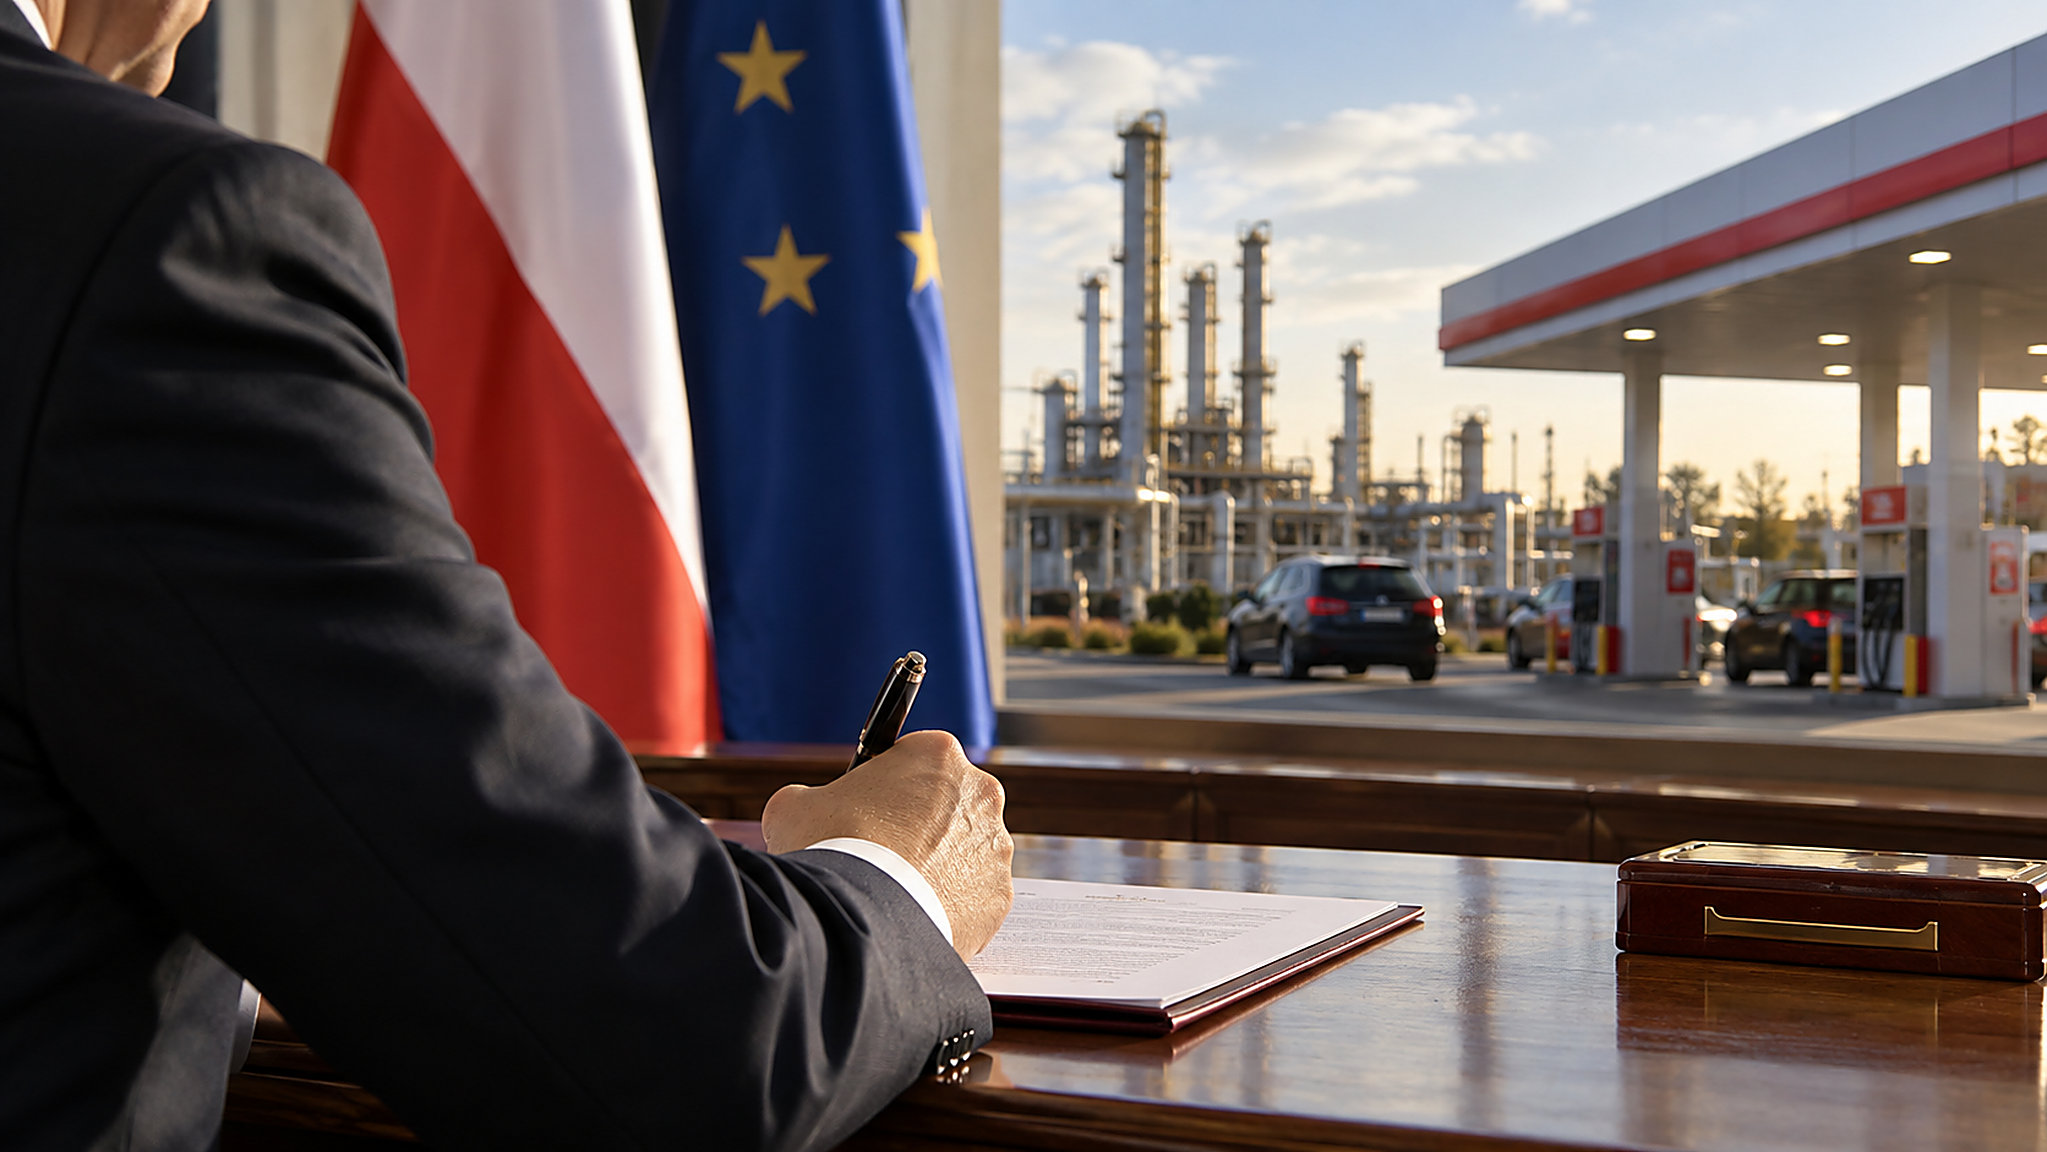
Karol Nawrocki podpisał podatek od nadzwyczajnych zysków firm paliwowych
Prezydent Karol Nawrocki podpisał 1 października ustawę nakładającą 60-procentowy podatek od nadzwyczajnych zysków na producentów i importerów paliw. Danina obejmie okres od 1 marca 2026 roku do 31 marca 2027 roku. Dla Polaków stawka jest prosta: rząd dostał instrument i musi teraz obniżyć ceny na stacjach.
Podpis, ale z kontrolą Trybunału Konstytucyjnego
Karol Nawrocki ogłosił decyzję w wieczornym orędziu 1 października. Prezydent podpisał ustawę, lecz jednocześnie zapowiedział skierowanie jej do Trybunału Konstytucyjnego w trybie kontroli następczej. Prawo ma wejść w życie 1 listopada 2026 roku, z wyjątkiem przepisu pozwalającego ministrowi finansów obniżać akcyzę, który zacznie obowiązywać dzień po ogłoszeniu ustawy.
To ważne rozróżnienie. Podpis uruchamia ustawę, natomiast nie usuwa poważnych zastrzeżeń do jej zgodności z konstytucją. Prezydent uzasadnił swoją decyzję potrzebą zakończenia politycznej gry, w której rząd uzależniał działania na rzecz tańszego paliwa od podpisu głowy państwa. Teraz gabinet Donalda Tuska nie może już zasłaniać się Pałacem Prezydenckim.
Spór nie zaczął się dziś. Pierwsza wersja podatku trafiła do Trybunału Konstytucyjnego, a kolejny projekt zachował rozwiązanie działające wstecz. Nowa danina ma objąć przychody osiągane od 1 marca, choć przepisy wchodzą w życie osiem miesięcy później. Taki sposób stanowienia prawa osłabia zaufanie przedsiębiorców do państwa i tworzy groźny precedens podatkowy.
Kto zapłaci 60-procentową daninę
Ustawa z 18 września 2026 roku wskazuje dwie grupy podatników. Są to podmioty wytwarzające paliwa ciekłe na terytorium Polski oraz firmy prowadzące obrót paliwami na podstawie koncesji na handel paliwami ciekłymi z zagranicą. Podatek nie obejmuje więc każdej stacji benzynowej ani każdego przedsiębiorcy sprzedającego paliwo. Liczy się rodzaj działalności określony w ustawie.
Stawka wynosi 60 proc., ale nie od całego przychodu firmy. Podstawą jest nadwyżka rzeczywistych przychodów ze sprzedaży paliw ponad przychody hipotetyczne, obliczone z zastosowaniem marży referencyjnej. Punktem odniesienia jest średnia marża sprzedaży paliw z 2025 roku, powiększona o 20 proc. Jeżeli tak wyliczona marża byłaby niższa niż 2 proc., ustawa nakazuje przyjąć próg 2 proc.
Dla podmiotów zajmujących się obrotem zagranicznym, które same nie produkują paliw, przewidziano dodatkowy bezpiecznik. Ich podatek nie może przekroczyć 50 proc. dochodu albo zysku netto przypadającego na okres objęty daniną. Pierwsza zaliczka obejmie miesiące od marca do października 2026 roku, a firmy mają ją wpłacić do 25 listopada. Końcowe zeznanie trzeba złożyć do 31 grudnia 2027 roku.
Pieniądze trafią do budżetu, nie do osobnego funduszu
Tu znajduje się zasadniczy problem całej konstrukcji. Wpływy z podatku staną się dochodem budżetu państwa. Sama ustawa nie tworzy odrębnego funduszu przeznaczonego wyłącznie na obniżenie cen paliw. Minister finansów otrzymuje jedynie możliwość czasowego obniżania akcyzy. Nie ma ustawowego nakazu, by każda pobrana złotówka wróciła do kierowców, rolników i firm transportowych.
Kancelaria Prezydenta wskazywała ten brak jeszcze przed podpisem. Proponowała fundusz celowy, regularne sprawozdania dla Sejmu i Senatu oraz jasne związanie wpływów z obniżkami cen. Parlament tych gwarancji nie wprowadził. Prezydent postawił więc rządowi polityczny warunek: pieniądze uzyskane z daniny mają służyć obniżeniu rachunków na stacjach.
Rządowy projekt pierwotnie szacował wpływy za okres od marca do grudnia 2026 roku na 4 mld zł. Była to kalkulacja oparta na danych sektora, w tym wynikach Orlenu, a nie pewna kwota wpływów. Ostateczna ustawa wydłużyła okres podatkowy do końca marca 2027 roku, dlatego rzeczywisty dochód budżetu będzie zależał od marż i wyników firm w całym objętym nią czasie.
Rachunek dla Polaków rozstrzygnie się na stacjach
Opodatkowanie nadzwyczajnej marży może być uzasadnione, gdy kryzys przynosi koncernom korzyści kosztem całej gospodarki. Państwo ma prawo reagować. Musi jednak działać zgodnie z konstytucją i pokazać obywatelom, na co przeznacza pobrane pieniądze. W tej ustawie zabrakło obu zabezpieczeń: zakazu działania prawa wstecz oraz twardej gwarancji obniżki cen.
Koszt paliwa uderza w całą gospodarkę. Płaci kierowca przy dystrybutorze, rolnik podczas prac polowych i przedsiębiorca dowożący towar do sklepu. Wyższy ciężar nałożony na sektor paliwowy tworzy też presję na ceny oraz ogranicza środki na inwestycje. Dlatego rząd musi równolegle obniżyć podatki pośrednie i pilnować marż, zamiast traktować nową daninę jako łatwy sposób łatania budżetu.
Podpis Karola Nawrockiego odbiera rządowi wygodną wymówkę. Teraz wynik tej operacji będzie można zmierzyć przy dystrybutorze. Jeżeli ceny nie spadną, Polacy zobaczą, że podatek nazwany osłoną stał się kolejnym źródłem dochodów państwa. Interes narodowy wymaga tańszej energii, pewnego prawa i pełnej kontroli nad każdą publiczną złotówką.
Źródła: Orędzie Prezydenta RP z 1 października 2026 r., tekst ustawy w druku senackim nr 843, komunikat KPRP z 22 września 2026 r..
Źródło: Kancelaria Prezydenta RP
Czytaj też
Policja: 15-latek szukał treści o zamachu i zabójstwie funkcjonariusza
Warszawscy policjanci ustalili tożsamość 15-letniego obywatela Ukrainy, który miał wyszukiwać informacje o zamachu terrorystycznym…
Karol Nawrocki wzywa rząd do końca „wojny politycznej”
Prezydent Karol Nawrocki w czwartkowym orędziu wezwał rząd do zakończenia „wojny politycznej” i przestrzegł przed „dystrybucją str…
Nawrocki podpisał 60-procentowy podatek. Mentzen: „Bardzo żałuję”
Prezydent Karol Nawrocki 1 października podpisał ustawę nakładającą 60-procentowy podatek na nadzwyczajne zyski firm paliwowych i…
Rosja grozi fabrykom broni w Europie. Polska musi zabezpieczyć zakłady
Maria Zacharowa, rzeczniczka rosyjskiego MSZ, 30 września uznała europejskie fabryki broni dla Ukrainy za potencjalne cele wojskow…