

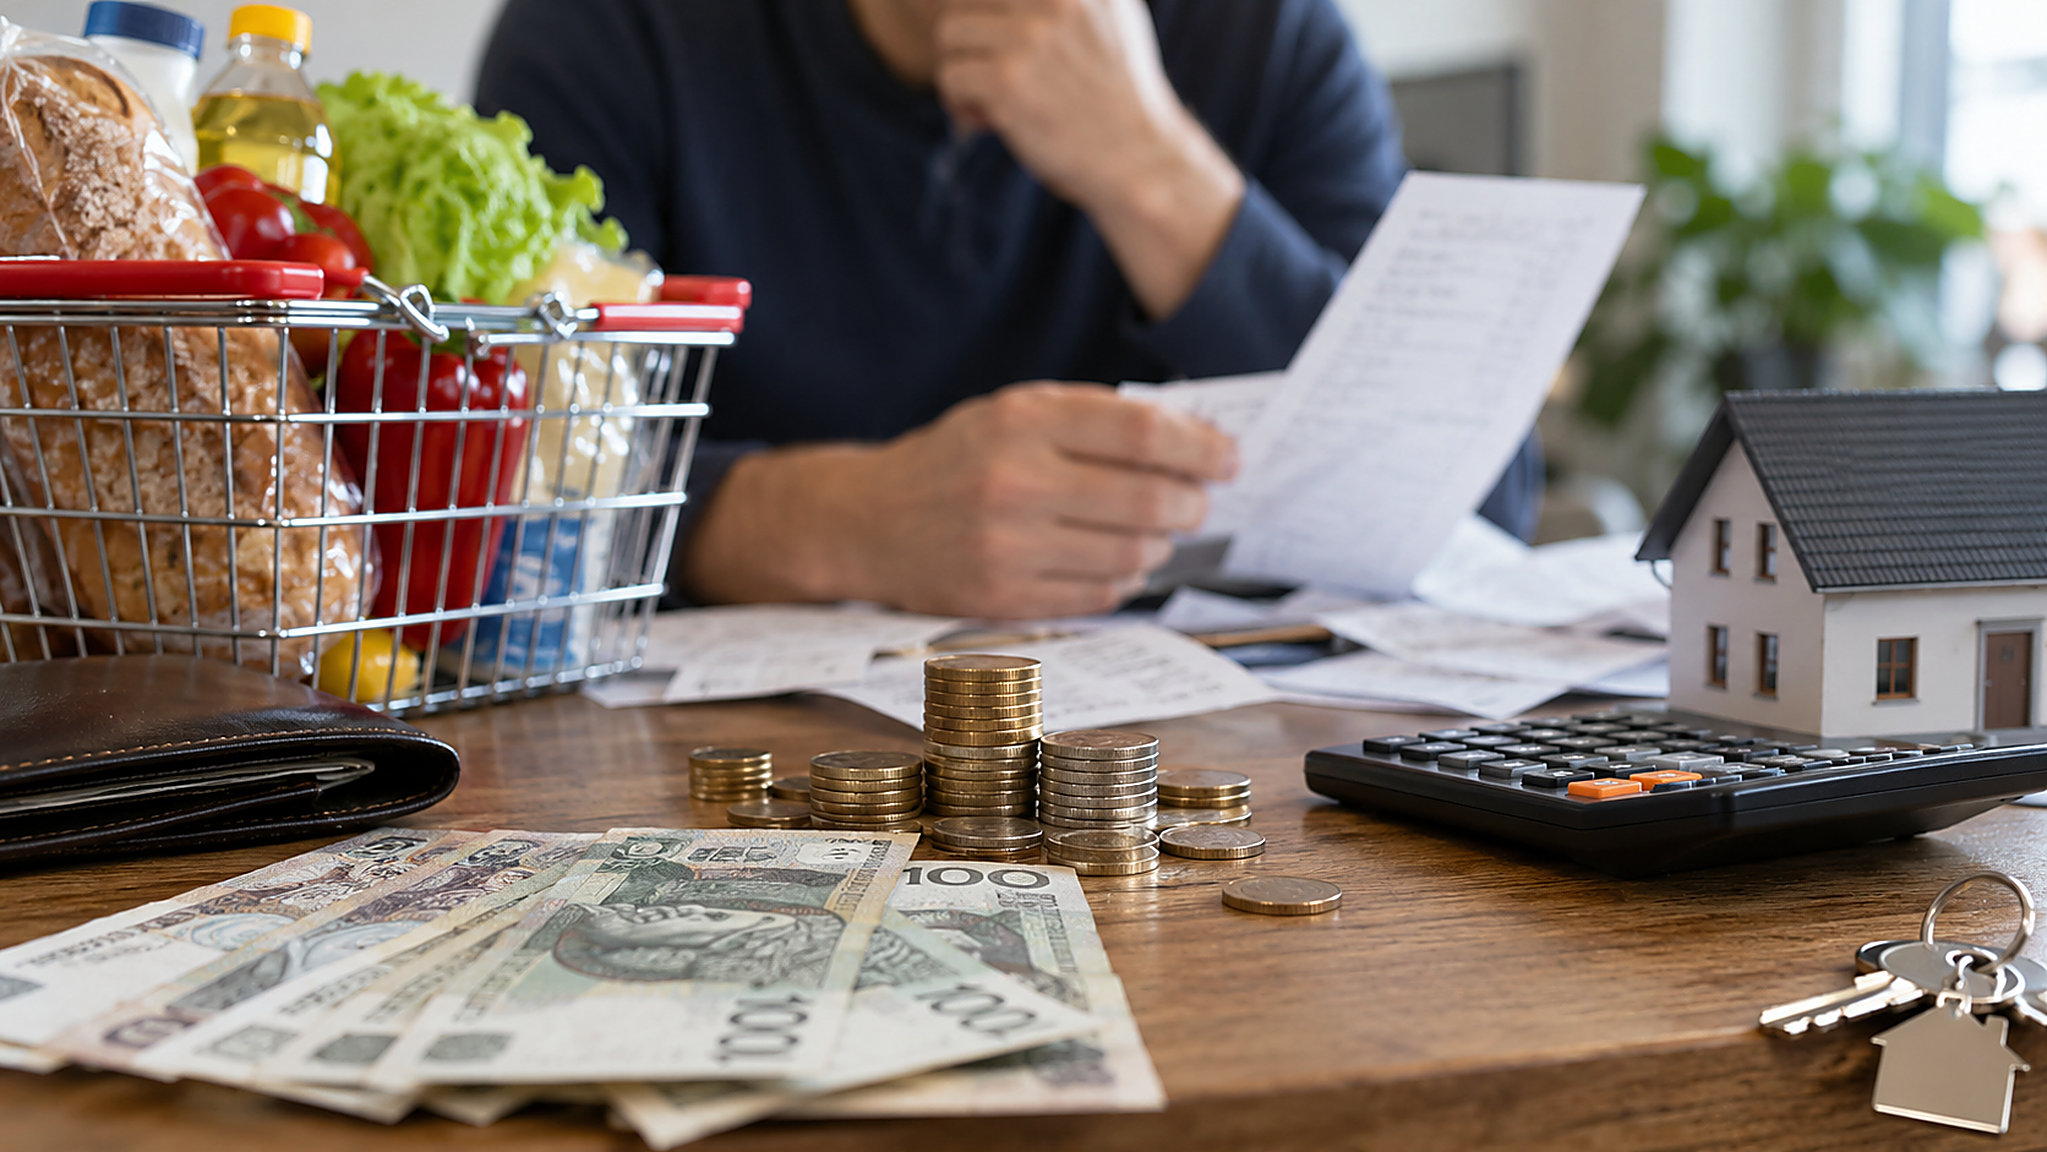
Inflacja wzrosła do 4 proc. Dochody rosną, lecz kredyty znów drożeją
We wrześniu 2026 r. inflacja w Polsce wzrosła do 4 proc. rok do roku, a średnie oprocentowanie stałych hipotek do 6,2 proc. Jednocześnie dochód rozporządzalny na osobę zwiększył się w 2025 r. realnie o 6,7 proc. Polacy mają więc więcej pieniędzy, lecz drożyzna i koszt kredytu odbierają część tej poprawy.
Inflacja znów ponad bezpiecznym pasmem
Szybki szacunek Głównego Urzędu Statystycznego pokazał, że ceny we wrześniu 2026 r. były o 4 proc. wyższe niż rok wcześniej i o 0,7 proc. wyższe niż w sierpniu. Miesiąc wcześniej roczna inflacja wynosiła 3,4 proc. Przyspieszenie jest więc wyraźne, a wskaźnik znalazł się ponad górną granicą pasma odchyleń od celu inflacyjnego NBP.
To ostrzeżenie dla rodzin, oszczędzających i przedsiębiorców. Inflacja działa jak podatek, którego nie widać na formularzu. Zmniejsza siłę nabywczą pensji, podnosi koszty prowadzenia firmy i utrudnia planowanie większych zakupów. Wcześniejsze prognozy wskazywały, że inflacja może przekroczyć 4 proc., a wrześniowy odczyt znalazł się już bardzo blisko tej granicy ryzyka.
Dla polskiego interesu gospodarczego stawka jest prosta: państwo potrzebuje stabilnego pieniądza. Bez niego podwyżka wynagrodzenia szybko okazuje się częściowo pozorna, kapitał ostrożniej finansuje inwestycje, a rodzina płaci więcej za codzienne utrzymanie.
Hipoteki odbiły, ale w górę poszedł także koszt
Na rynku mieszkaniowym widać jednocześnie większe zainteresowanie kredytem i ponowny wzrost oprocentowania. Według sierpniowego indeksu BIK wartość zapytań o hipoteki była o 9,3 proc. wyższa niż rok wcześniej. Liczba wnioskujących wzrosła o 7 proc. w ujęciu rocznym, choć wobec lipca spadła o 14,4 proc. Przeciętna wnioskowana kwota wyniosła 525,7 tys. zł.
Większy popyt nie oznacza jednak taniego finansowania. Z zestawienia Bankier.pl wynika, że średnie oprocentowanie nowych kredytów ze stałą stopą wzrosło we wrześniu do 6,2 proc. Jeszcze w marcu było nieco niższe niż 5,8 proc. Jedna obniżka stóp o 0,25 pkt proc. nie odwróciła tego ruchu. Rodzina kupująca mieszkanie wciąż musi więc przyjąć wysoki koszt pieniądza i wieloletnie zobowiązanie.
Problem ma wymiar społeczny i narodowy. Własne mieszkanie stabilizuje rodzinę, sprzyja decyzjom o dzieciach i wiąże ludzi z lokalną wspólnotą. Gdy dostęp do niego zależy od bardzo drogiego kredytu, młodzi Polacy odkładają plany życiowe albo pozostają na kosztownym najmie. Polskie hipoteki już wcześniej należały do najdroższych w Europie. Tego nie wolno sprowadzać do rubryki bankowych wyników.
Mieszkania stabilniejsze, Warszawa pod prąd
Dane GUS o cenach lokali przynoszą umiarkowaną ulgę: w drugim kwartale 2026 r. ceny mieszkań w Polsce wzrosły o 1,5 proc. wobec poprzedniego kwartału. Z kolei indeks Cenatorium przygotowany dla Bankier.pl wskazuje na wyraźniejszą stabilizację stawek w największych miastach w trzecim kwartale. Wyjątkiem pozostaje Warszawa, gdzie tempo wzrostu przyspieszyło.
Stabilizacja cen nie rozwiązuje problemu dostępności. Cena lokalu jest tylko jedną częścią rachunku. Drugą stanowią odsetki, wymagany wkład własny i zdolność kredytowa. Dlatego nawet spokojniejszy cennik mieszkań nie daje automatycznie tańszej drogi do własnego dachu nad głową.
Dochody wzrosły realnie, różnice pozostały
Najmocniejszy pozytywny sygnał płynie z badania budżetów gospodarstw domowych. GUS wyliczył, że przeciętny miesięczny dochód rozporządzalny na osobę wyniósł w 2025 r. 3500 zł. Wzrósł nominalnie o 10,5 proc., a po uwzględnieniu cen o 6,7 proc. Przeciętne wydatki sięgnęły 2015 zł na osobę i zwiększyły się realnie o 3,6 proc. Ich udział w dochodzie spadł z 59,3 do 57,6 proc.
Statystyczna poprawa jest prawdziwa, lecz nierówno rozłożona. Najwyższy przeciętny dochód, 4198 zł na osobę, odnotowano w gospodarstwach pracujących na własny rachunek poza rolnictwem. Dane nie opisują też jednakowo sytuacji rodziny spłacającej hipotekę, emeryta i młodego najemcy w wielkim mieście. Średnia pomaga zobaczyć kierunek, ale nie płaci konkretnego rachunku.
Przemysł nadal nie wszedł na ścieżkę wzrostu
Wrześniowy wskaźnik PMI dla polskiego przemysłu poprawił się wobec sierpnia i wypadł lepiej od prognoz, lecz pozostał poniżej poziomu 50 pkt. Ta granica oddziela poprawę warunków od pogorszenia. Spadek wyhamowuje, ale sektor wytwórczy nadal nie daje podstaw do samozadowolenia.
Silny dochód rodzin bez silnej produkcji krajowej jest kruchy. Polska potrzebuje inwestycji, konkurencyjnej energii, prostszego prawa i warunków do gromadzenia rodzimego kapitału. Jeśli wzrost konsumpcji będzie coraz mocniej oparty na imporcie i drogim długu, część korzyści odpłynie za granicę albo do sektora finansowego.
Obraz polskiej gospodarki nie jest katastroficzny. Dochody realne wzrosły, popyt na hipoteki odbił, a spadek w przemyśle osłabł. Nie daje też prawa do triumfalizmu. Inflacja znów przyspiesza, kredyt mieszkaniowy drożeje, a przemysł pozostaje pod kreską. Dla Polaków liczy się nie sam wzrost wskaźników, lecz to, czy za własną pracę mogą bezpiecznie utrzymać rodzinę, kupić mieszkanie i zachować oszczędności.
Źródła: Bankier.pl, Główny Urząd Statystyczny, Biuro Informacji Kredytowej
Źródło: Bankier.pl
Czytaj też
Bernaciński krytykuje podpis Nawrockiego. Podatek nie obniży cen paliw
Prezydent Karol Nawrocki podpisał 1 października ustawę wprowadzającą 60-procentowy podatek od nadzwyczajnych zysków firm paliwowy…
Bernaciński krytykuje podpis Nawrockiego. Podatek nie obniży cen paliw
Prezydent Karol Nawrocki podpisał 1 października ustawę wprowadzającą 60-procentowy podatek od nadzwyczajnych zysków firm paliwowy…
Emerytury i renty od marca 2027 r. Rząd wybrał ustawowe minimum
Rada Ministrów ustaliła, że od 1 marca 2027 r. emerytury i renty zostaną zwaloryzowane o inflację powiększoną o 20 proc. realnego…
Tucker Carlson usprawiedliwia napaść Hitlera na Polskę. Historia mówi jasno
Tucker Carlson w piątkowej rozmowie z Jacobem Rees-Moggiem uznał, że Wielka Brytania nie powinna była bronić Polski w 1939 roku, i…